
C’est quoi un inventaire ? Définition, utilité et obligation légale
Un inventaire est l’état des lieux physique et financier des biens et dettes d’une entreprise.
- Compter les biens réellement présents, un par un.
- Attribuer une valeur financière à l’actif et au passif.
- Une photographie figée du patrimoine à un instant précis.
- Il englobe stocks, trésorerie, dettes et immobilisations.
- Comparer stock théorique et stock réel pour détecter les écarts.
- Repérer vols, casses, erreurs de saisie ou obsolescence.
Qu’est-ce qu’un inventaire ? Définition
Un inventaire est un état des lieux à la fois physique et financier de l’ensemble des biens et des dettes d’une entreprise, réalisé à un instant précis. Il ne se limite pas aux marchandises : il englobe aussi bien les stocks que la trésorerie, les dettes et les immobilisations.
Concrètement, l’inventaire repose sur une double opération : compter ce que l’on possède, puis lui attribuer une valeur financière. C’est ce qui le distingue d’un simple coup d’œil dans un entrepôt.
- Comptage physique des stocks : recenser un par un les biens réellement présents
- Valorisation financière : attribuer une valeur chiffrée à l’actif et au passif
- État des lieux à un instant donné : une photographie figée du patrimoine
- Inscription dans l’exercice comptable : l’inventaire est rattaché à la période concernée
- Détection des écarts : comparer le stock théorique et le stock réel constaté
Cette comparaison entre ce qui devrait exister et ce qui existe réellement permet de repérer des vols, des casses, des erreurs de saisie ou encore de l’obsolescence. L’inventaire devient alors un véritable outil de pilotage, et non une simple formalité.
Quels sont les différents types d’inventaire ?
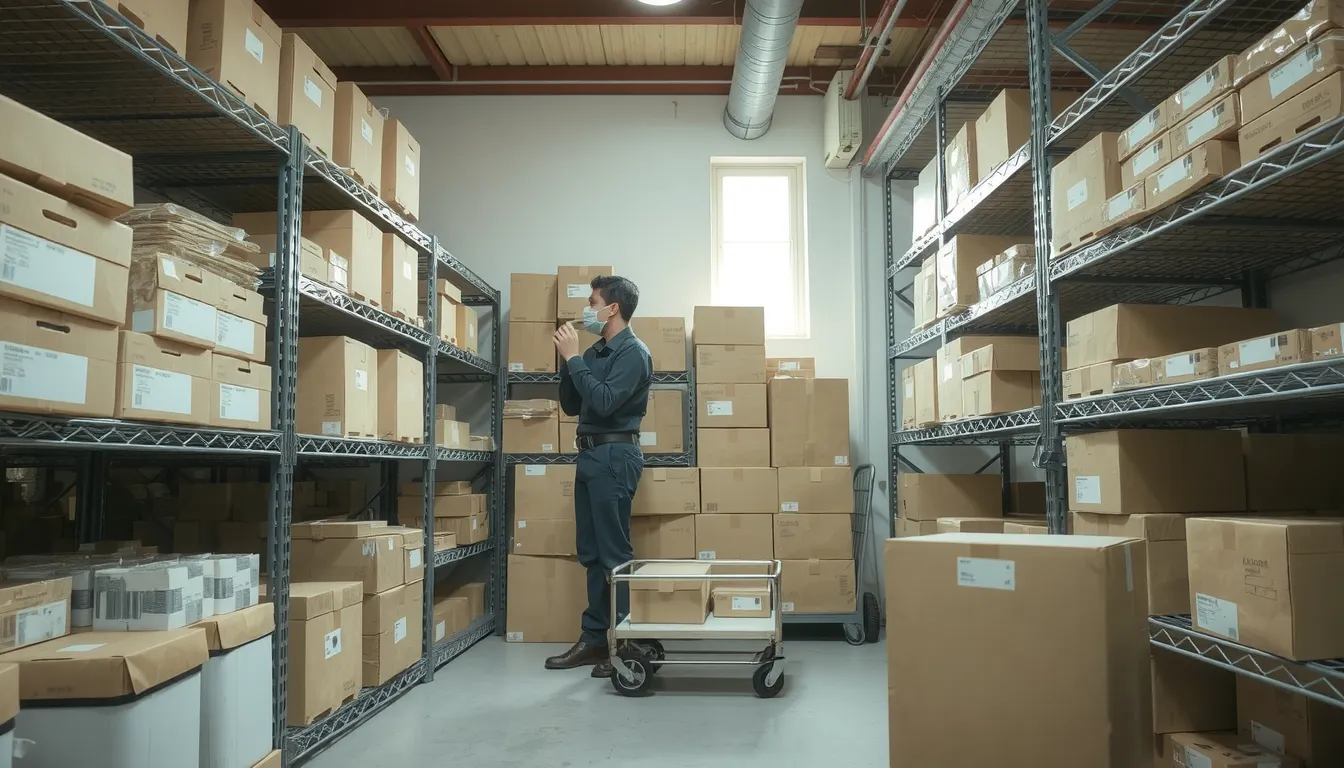
L’inventaire annuel, permanent et tournant
- Inventaire annuel : comptage physique complet en fin d’exercice.
- Inventaire permanent : enregistrement des entrées/sorties en temps réel.
- Inventaire tournant : recensement partiel par rotation sur l’année.
L’inventaire annuel consiste à compter physiquement tous les éléments de l’entreprise à la clôture de l’exercice comptable. C’est le plus complet, mais aussi le plus lourd à organiser. Son état des lieux est généralement posé au 31 décembre, date de référence pour figer les comptes.
L’inventaire permanent fonctionne différemment : chaque entrée et sortie de stock est enregistrée au fil de l’eau dans le système. Le stock théorique est donc connu à tout moment, sans attendre la clôture. Il ne dispense pas d’un comptage physique, mais il permet de détecter rapidement les écarts.
Enfin, l’inventaire tournant répartit le comptage sur l’année : chaque jour ou chaque semaine, une portion du stock est vérifiée par rotation. Résultat : pas de rupture d’activité en fin d’exercice et une fiabilité maintenue en continu.
L’inventaire par catégorie d’éléments
Un inventaire ne porte pas uniquement sur les marchandises. Il peut cibler des catégories précises de l’actif et du passif : les stocks (marchandises, matières premières), la caisse (espèces et fond de caisse), les immobilisations (machines, véhicules, mobilier) ou encore les dettes fournisseurs et créances clients.
Cette approche par catégorie est utile quand l’entreprise souhaite vérifier un poste sensible sans mobiliser toute son équipe. Elle permet aussi d’adapter la méthode de comptage à la nature de chaque élément.
Comment réaliser un inventaire ?
Les étapes clés de la réalisation
- Préparer périmètre et responsabilités : définir zones, équipes et planning avant le jour J
- Compter les articles : recenser physiquement chaque référence, emplacement par emplacement
- Valoriser les quantités : appliquer un prix unitaire pour obtenir la valeur totale
- Corriger les écarts constatés : comparer stock théorique et réel, puis ajuster en comptabilité
À découvrir aussi
Et si vous voulez comprendre où s'inscrit cette opération dans la chaîne globale, la logistique couvre tout, de l'approvisionnement à la livraison finale, avec ses enjeux de coûts et de délais.
Pour passer de la théorie à la pratique, une méthode complète étape par étape détaille la préparation, le comptage et les outils adaptés à chaque volume de stock.
Une bonne préparation conditionne la fiabilité du comptage. Il faut d’abord délimiter le périmètre (quels entrepôts, quelles catégories), désigner un responsable par zone et figer les mouvements de stock pendant l’opération. Sans cette étape, les quantités relevées deviennent vite incohérentes.
Le comptage se fait ensuite article par article, à l’aide d’une fiche d’inventaire qui reprend la référence, la description, la quantité, la valeur unitaire et la valeur totale. Une fois les quantités saisies, la valorisation transforme ce décompte physique en montant comptable.
La dernière étape consiste à analyser les écarts entre le stock théorique et le stock réel. Chaque différence doit être justifiée (casse, vol, erreur de saisie, obsolescence) puis corrigée pour que les comptes reflètent la réalité.
Qui réalise l’inventaire et avec quels outils
L’inventaire mobilise généralement le service comptable, épaulé par des employés, des intérimaires ou des inventoristes externes pour les gros volumes. L’objectif est de séparer celui qui compte de celui qui gère le stock, afin de limiter les erreurs.
Côté outils, un logiciel ERP ou un tableur structuré permet de saisir les quantités en temps réel et de calculer automatiquement les écarts. Les lecteurs de codes-barres accélèrent le comptage et réduisent les erreurs de saisie, surtout sur les catalogues importants.
Pourquoi et à quoi sert un inventaire ?
L’inventaire répond d’abord à une obligation légale : l’article L. 123-12 du Code de commerce impose à tout commerçant de procéder à un inventaire au moins une fois par an. Son absence est sanctionnée par une amende de 9 000 euros.
C’est aussi un outil de pilotage précieux : il détecte les écarts entre stock théorique et réel (vols, casse, obsolescence) et permet d’ajuster les achats pour éviter les doublons ou les ruptures.
Enfin, un inventaire à jour sécurise l’approvisionnement en période de tensions et éclaire la maintenance préventive des actifs. C’est une décision stratégique, pas une simple contrainte administrative.
L’inventaire est-il obligatoire en entreprise ?
| Obligation légale | Fréquence imposée | Sanction en cas d’absence | Public concerné |
|---|---|---|---|
| Article L. 123-12 du Code de commerce | Au moins une fois par an | Amende de 9 000 euros | Tous les commerçants, toutes tailles |
| Contrôle actif et passif | Une fois tous les 12 mois | Redressement possible | Entreprises individuelles et sociétés |
L’inventaire n’est pas une simple bonne pratique de gestion : c’est une obligation légale inscrite à l’article L. 123-12 du Code de commerce. Ce texte impose à tout commerçant de procéder au moins une fois tous les 12 mois à un recensement de ses éléments d’actif et de passif. Autrement dit, vous ne pouvez pas vous contenter d’une estimation approximative de vos stocks : vous devez les compter et les valoriser réellement.
Cette obligation concerne toutes les entreprises, quelle que soit leur taille. Un artisan qui revend des marchandises, une TPE avec un petit stock, comme une PME avec plusieurs entrepôts, sont logés à la même enseigne. La loi ne prévoit aucune dérogation fondée sur le chiffre d’affaires ou le nombre de salariés. Le livre d’inventaire, autrefois exigé comme registre physique, n’est plus obligatoire depuis le 1er janvier 2016, mais l’inventaire lui-même reste bel et bien requis.
En pratique, l’inventaire se réalise à la clôture de l’exercice comptable. La date d’état des lieux exacte correspond souvent au 31 décembre, même si un décalage de quelques jours reste toléré dans certaines situations. Le non-respect de cette obligation expose à une amende de 9 000 euros par exercice concerné, sans compter le risque de redressement fiscal si l’administration constate un inventaire absent ou fantaisiste.
L’inventaire annuel : obligation et fréquence
L’article L. 123-12 du Code de commerce impose à tout commerçant de procéder à un inventaire au moins une fois par an. Cette obligation s’applique à toutes les entreprises, quelle que soit leur taille, et se répète à intervalles réguliers de 12 mois.
En pratique, l’inventaire annuel coïncide avec la clôture de l’exercice comptable. La date du 31 décembre constitue l’état des lieux exact le plus courant, mais chaque entreprise peut retenir une autre date si son exercice est décalé.
Mieux vaut ne pas négliger cette étape : l’absence d’inventaire est sanctionnée par une amende de 9 000 euros. Bonne nouvelle en revanche, le livre d’inventaire n’est plus une obligation depuis le 1er janvier 2016 : le simple respect de la périodicité légale suffit aujourd’hui.